

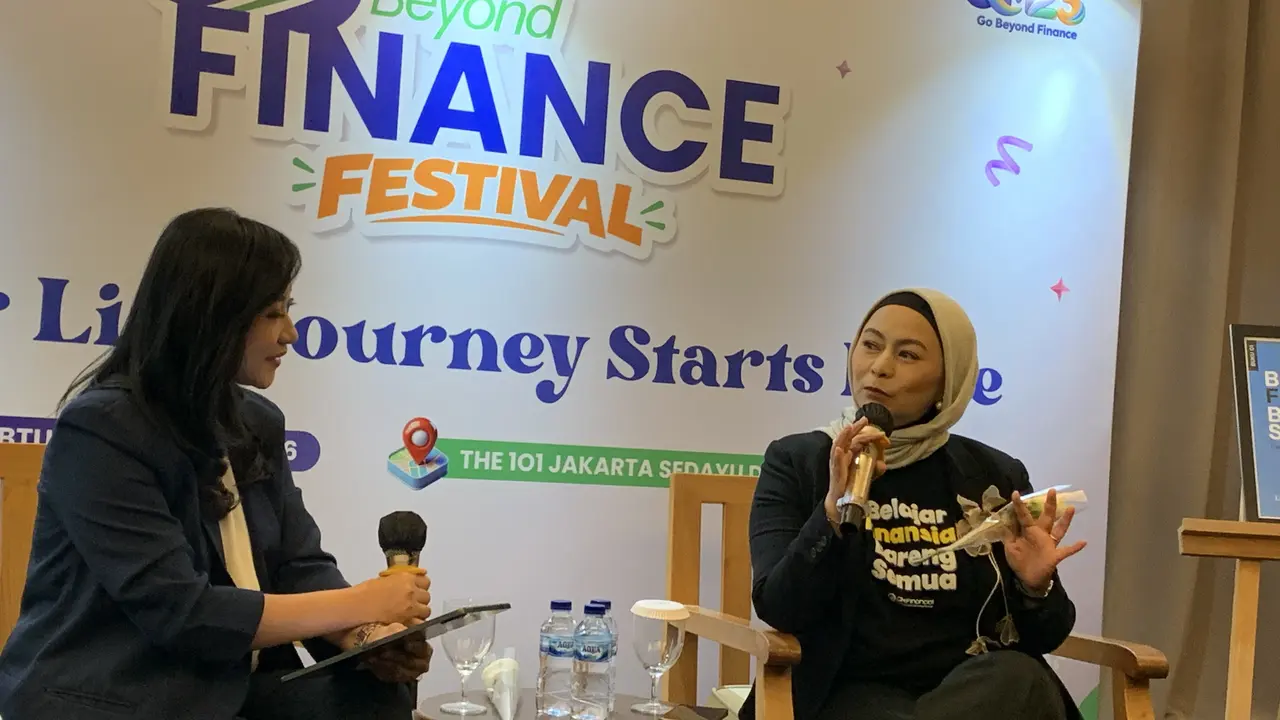
Liputan6.com, Jakarta - Fenomena jeratan pinjaman online (pinjol) kian ramai dan telah menjadi persoalan pelik di berbagai lingkungan kerja, mulai dari badan usaha milik negara (BUMN), korporasi multinasional, swasta, hingga kementerian.
Lead Financial Trainer sekaligus Founder QM Financial, Ligwina Hananto, menyebut hampir semua perusahaan yang didatanginya untuk kelas literasi keuangan mengeluhkan masalah yang sama, karyawan yang terjerat utang pinjol.
Menurut Ligwina, orang-orang yang terjebak dalam pusaran utang digital ini pada dasarnya terbagi ke dalam dua kelompok besar.
Advertisement
"Korban yang pertama adalah orang yang desperate (terdesak). Hidupnya susah, ketimpa tangga, dan sudah sampai titik mentok. Orang seperti ini sudah tidak bisa berpikir dengan logika finansial, yang penting cepat ada uang karena tidak tahu lagi harus berbuat apa,” ujar Ligwina dalam acara perayaan 23 tahun QM Financial sekaligus peluncuran buku Belajar Finansial Bareng Semua di Jakarta, Sabtu (31/10/2026)
Ia mencontohkan seorang ibu yang harus menghadapi berbagai masalah keuangan setelah suaminya terkena pemutusan hubungan kerja (PHK) ketika dirinya sedang hamil tua.
Di saat bersamaan, perempuan tersebut juga harus menanggung biaya renovasi rumah mertua, kebutuhan sekolah anak, hingga membantu adiknya yang sedang menghadapi masalah. Seluruh tanggung jawab itu membuat tabungan dan investasi miliknya habis hingga akhirnya terpaksa menggunakan pinjol.
Sementara itu, kelompok kedua adalah orang yang berutang demi mendapatkan pengakuan dari lingkungan sosial atau korban validasi sosial.
"Kelompok kedua ini meminjam karena butuh pengakuan dari orang luar. Teman-temannya mengajak nongkrong atau liburan ke Bali, lalu nekat pinjol dengan dalih nanti tertutup saat gajian,” ujar dia.
Padahal, kata Ligwina, banyak dari mereka memiliki tanggung jawab sebagai generasi sandwich yang harus menyokong keluarga, tetapi memaksakan gaya hidup yang setara dengan rekan-rekan-nya yang tidak memiliki beban serupa.
Sifat Predatory dan Teror Media Sosial
Ligwina memperingatkan sebagian besar pinjol ilegal bekerja secara predatory atau memangsa korbannya hingga habis. Berbeda dengan fintech legal yang terikat aturan Otoritas Jasa Keuangan (OJK), pinjol ilegal kerap digerakkan oleh sindikat luar negeri yang aplikasinya terus berganti nama meski berulang kali diblokir oleh pemerintah.
Metode penagihannya pun kian meresahkan karena menyasar ranah pribadi di media sosial. Ligwina bahkan mengaku pernah menjadi sasaran penagihan debt collector pinjol melalui direct message (DM) di Instagram hanya karena ia berstatus sebagai salah satu pengikut (followers) debitur yang berutang.
“Debt collector-nya mencari akun peminjam, melihat siapa pengikutnya yang paling banyak, lalu menagih ke pengikut tersebut. Mereka mempermalukan korban di media sosial. Karena itu, lebih baik mencegah daripada harus mengobati jerat pinjol ini,” tegasnya.
Advertisement
Kapan Utang Dianggap Produktif?
Menjawab kerancuan masyarakat mengenai utang, Ligwina meluruskan, sebuah pinjaman hanya bisa dikategorikan produktif jika menghasilkan aset penyeimbang di dalam neraca keuangan, seperti Kredit Pemilikan Rumah (KPR) atau pembelian tanah.
Sebaliknya, cicilan untuk membeli barang konsumtif seperti ponsel dan peralatan elektronik perlu diperhitungkan dengan cermat. Sebab, nilai barang tersebut dapat turun seiring waktu.
“Secara matematika finansial, kekayaan bersih adalah total aset dikurangi total utang. Kalau utang menumpuk untuk barang konsumtif yang bukan aset, lama-lama neraca keuangan kita minus,” jelasnya.
Solusi: Tidak Ada Solusi Ajaib, Utang Harus Dibayar
Terkait solusi melepaskan diri dari lilitan pinjol, Ligwina menegaskan tidak ada cara instan selain melunasinya secara bertahap dan terukur:
1. Membuat catatan utang: Catat secara rinci seluruh daftar utang beserta bunga dan jatuh temponya.
2. Prioritaskan bunga tertinggi: Lunasi terlebih dahulu pinjaman yang memiliki bunga paling mencekik.
3. Cairkan aset investasi: Jangan ragu melikuidasi instrumen investasi yang dimiliki untuk menutup pokok pinjaman.
4. Bantuan psikologis: Pada sejumlah kasus di mana seseorang meminjam secara kompulsif (kecanduan berutang), solusinya bukan sekadar finansial, melainkan membutuhkan penanganan dari tenaga profesional seperti psikolog.
“Solusi utang cuma satu, dibayar. Tidak ada angka ajaib atau mantra abrakadabra. Utang itu harus dihadapi dan diselesaikan,” pungkasnya.
Baca berita terkini dan terpercaya di Berita Liputan6
Advertisement