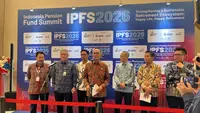



Liputan6.com, Jakarta - Otoritas Jasa Keuangan (OJK) mencatat jumlah peserta dana pensiun meningkat dari sekitar 27,27 juta orang pada 2022 menjadi 30,67 juta orang per Juli 2026. Akan tetapi, jumlah itu masih relatif kecil dibandingkan jumlah angkatan kerja Indonesia yang menembus lebih dari 150 juta.
Data itu menunjukkan masih ada ruang untuk meningkatkan jumlah peserta dana pensiun. Seiring hal itu, industri dana pensiun perlu menggenjot masyarakat usia produktif untuk mulai memiliki perencanaan pensiun sejak awal memasuki dunia kerja.
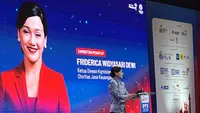
Ketua Dewan Komisioner Otoritas Jasa Keuangan (OJK) Friederica Widyasari Dewi pun mengingatkan rencana pensiun sebaiknya mulai diperhatikan sejak awal bekerja.
Advertisement
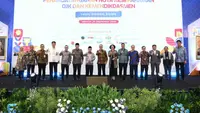
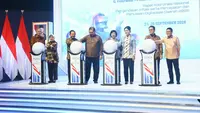
"Kalau kita bicara tentang persiapan pensiun bukan nanti menjelang-menjelang, tetapi justru dari first day seseorang itu bekerja sudah harus bisa memikirkan tentang retirement plan-nya seperti apa,” kata dia, dalam acara Indonesia Pension Fund Summit di Jakarta, Jumat, 25 September 2026.
Selain itu, OJK juga mencatat tingkat literasi dana pensiun mencapai 22,21%, sedangkan tingkat inklusi baru sekitar 5%. Data tersebut menunjukkan sebagian masyarakat telah memahami dana pensiun, tetapi pemahaman tersebut belum sepenuhnya berubah menjadi kepesertaan.
Sistem Dana Pensiun di Indonesia
Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun Otoritas Jasa Keuangan (OJK) Ogi Prastomiyono menjelaskan sistem dana pensiun di Indonesia terbagi menjadi program wajib dan program sukarela.
Program wajib mencakup pensiun aparatur sipil negara (ASN) melalui PT TASPEN serta pensiun TNI dan Polri melalui PT ASABRI. Sementara itu, program sukarela mencakup dana pensiun pemberi kerja dan dana pensiun lembaga keuangan.
“Prinsipnya, untuk dana pensiun program sukarela itu ada porsi dari peserta, dari pegawai, dan juga dari pemberi kerja dari perusahaan,” kata Ogi, Jumat, 25 September 2026.
Menurut Ogi, kontribusi peserta umumnya berasal dari potongan gaji setiap bulan sesuai dengan ketentuan masing-masing program. Pada program tertentu, pemberi kerja juga memberikan kontribusi untuk memenuhi kebutuhan dana pensiun peserta.
“Intinya ini adalah uang yang akan dipersiapkan pada saat pegawai itu pensiun, jadi tidak hilang,” ujar Ogi.
Dana yang terkumpul selanjutnya dikelola oleh lembaga dana pensiun hingga peserta memasuki masa pensiun. Peserta kemudian menerima manfaat pensiun sesuai dengan skema dan ketentuan program yang diikutinya.
Penyebab Jumlah Peserta Dana Pensiun Masih Kecil

Ekonom BCA, David Sumual menuturkan, jumlah peserta dana pensiun yang masih kecil seiring sektor informal di Indonesia masih besar. Hal ini juga mempengaruhi penghasilan sehingga menyisihkan dana untuk pensiun belum menjadi prioritas.
“Perusahaan kecil juga banyak yang tidak mengikuti aturan untuk memberikan hak pekerja soal dana pensiun,” kata David saat dihubungi Liputan6.com, ditulis Sabtu, (26/9/2026).
Sedangkan dari sisi manfaat, David menuturkan, dana pensiun penting untuk karyawan karena menjamin kelangsungan hidup jika kena pemutusan hubungan kerja (PHK) atau pensiun, dan mempertahankan standar hidup. “Mengantisipasi kebutuhan mendadak dan tingginya biaya kesehatan saat pensiun,” kata David.
Ketua Umum Asosiasi Dana Pensiun Indonesia (ADPI), Abdul Hadi menuturkan, memang kalau dibandingkan dengan jumlah angkatan kerja Indonesia, cakupan kepesertaan program pensiun masih perlu terus ditingkatkan.
"Yang penting bagi kita adalah bagaimana memperluas kepesertaan agar semakin banyak pekerja Indonesia memiliki kesiapan finansial untuk masa pensiunnya," ujar Abdul Hadi lewat pesan singkat.
Asosiasi juga menilai, peningkatan kepesertaan membutuhkan pendekatan keekosisteman. Abdul menuturkan, pemerintah, regulator, otoritas pengawasan, pemberi kerja perlu menciptakan kebijakan dan ekosistem yang mendukung peningkatan peserta, pemberi kerja juga menyediakan pilihan program yang cocok dengan karakteristik tenaga kerjanya.
“Pada intinya harus dapat bertemu pada satu tujuan yang sama dan tidak overlap, misalnya peningkatan coverage, peningkatan kecukupan manfaat pensiun, yang dapat diisi gap nya secara besama-sama sesuai masing-masing program pensiun,” kata Abdul.
Sementara itu, Friderica juga mengingatkan agar masyarakat usia produktif mulai mempersiapkan masa pensiun sejak awal bekerja. Selain itu, ia menuturkan, Indonesia mulai memasuki fase aging population setelah proporsi penduduk lanjut usia mencapai 11,97%. OJK memproyeksikan proporsi penduduk lanjut usia akan meningkat menjadi sekitar 20,31% pada 2045.
"Artinya kita memiliki jendela kesempatan yang sangat penting untuk mendorong masyarakat usia produktif mulai mempersiapkan masa pensiun sejak kini sebelum tekanan demografi itu akan semakin besar,” kata Friederica.
Untuk mendorong peningkatan jumlah peserta dana pensiun ini, David menuturkan, perlu sosialisasi akan manfaat pensiun dan pengawasan atau teguran. Hal ini agar mengikutsertakan karyawannya untuk ikut dana pensiun, misal bekerjasama dengan Ditjen pajak untuk memberikan insentif pajak buat perusaan kecil yang belum ada program dana pensiun.
Advertisement
Peningkatan Kecukupan Manfaat Pensiun
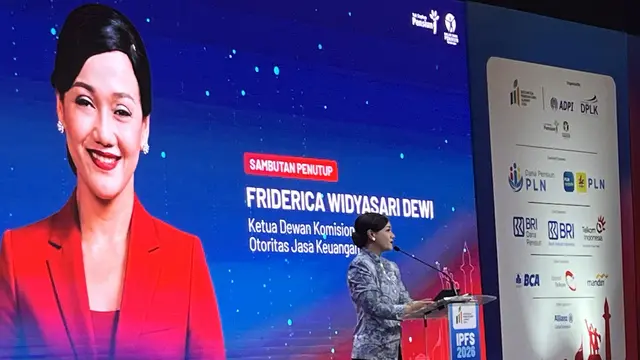
Friederica menuturkan, perluasan kepesertaan harus berjalan bersama peningkatan kecukupan manfaat pensiun. OJK mencatat replacement ratio Indonesia masih berasa di kisaran 15%-20%, sedangkan standar International Labour Organization (ILO) berada di sekitar 40%.
“Kita harus sama-sama memikirkan bagaimana supaya masyarakat nanti bisa pensiun dengan replacement ratio yang semakin meningkat,” kata Friederica.
Investasi Jadi Perhatian Utama OJK
Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun OJK Ogi Prastomiyono menuturkan, investasi menjadi salah satu perhatian utama OJK karena pengalaman masa lalu menunjukkan persoalan investasi dapat memengaruhi program dana pensiun.
"Pengawasan terhadap investasi menjadi perhatian karena pengalaman-pengalaman masa lalu masalah investasi itu menjadi isu dari program dana pensiun,” kata Ogi dalam Indonesia Pension Fund Summit di Jakarta, Jumat, 25 September 2026.
Ogi mengatakan, OJK memberikan panduan mengenai instrumen investasi yang dapat digunakan pengelola dana pensiun. Namun, masing-masing penyelenggara program pensiun tetap menetapkan kebijakan investasi sesuai ketentuan yang berlaku.
Ogi menjelaskan, Dana Pensiun Pemberi Kerja (DPPK) menetapkan kebijakan investasi berdasarkan peraturan dana pensiun. Sementara itu, Dana Pensiun Lembaga Keuangan (DPLK) menetapkan kebijakan investasi berdasarkan pihak yang memiliki program pensiun.
"OJK memberikan guidance apakah itu di saham, reksa dana, atau di surat berharga dan sebagainya, aturan cukup memadai, tetapi yang menetapkan kebijakan investasi adalah masing-masing penyelenggara program pensiun,” tuturr Ogi.
Untuk PT TASPEN dan PT ASABRI, Ogi mengatakan ketentuan investasi mengikuti aturan yang ditetapkan melalui Peraturan Menteri Keuangan (PMK). OJK kemudian memantau aktivitas investasi dana pensiun melalui sistem pengawasan yang dimilikinya.
Ogi mengatakan OJK menggunakan alat pemantauan bernama PRIME untuk mengetahui tujuan investasi dana pensiun, pihak lawan transaksi, harga, serta pihak-pihak terkait. Sistem tersebut memungkinkan OJK memantau aktivitas investasi secara lebih terperinci.
"Di OJK sendiri kami sudah memiliki tool untuk memonitor investasinya ke mana saja. Itu namanya PRIME,” kata Ogi.
OJK Buka Peluang Dana Pensiun untuk Memperluas Portofolio Investasi
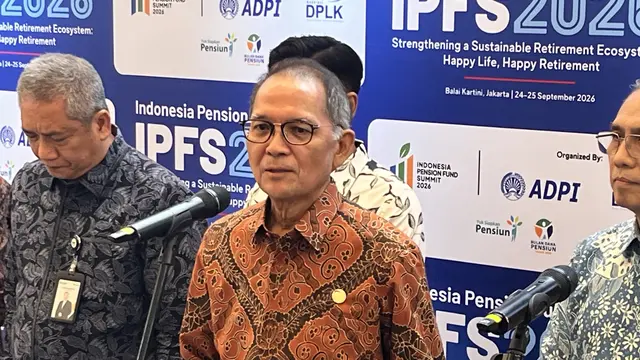
Ogi menegaskan, investasi dana pensiun di luar negeri tidak dapat dilakukan secara sembarangan. OJK memberikan ruang tersebut sebagai alternatif ketika instrumen investasi domestik tidak tersedia atau tidak memberikan imbal hasil yang memadai, dengan tetap menerapkan pengawasan yang ketat.
“Kita mengizinkan untuk investasi keluar ini untuk jaga-jaga kalau investasi di dalam negeri tidak ada alternatif atau kurang memberikan suatu return yang baik, tetapi ini sangat ketat kita lakukan,” tutur Ogi.
OJK membuka peluang bagi dana pensiun untuk memperluas portofolio investasi ke pasar luar negeri melalui perubahan POJK Nomor 27 Tahun 2023 tentang Penyelenggaraan Usaha Dana Pensiun. Rancangan perubahan aturan tersebut membatasi total investasi dana pensiun di luar negeri maksimal 20% dari jumlah investasi.
Ketentuan tersebut tercantum dalam Rancangan Perubahan POJK tentang Penyelenggaraan Usaha Dana Pensiun yang OJK publikasikan untuk meminta tanggapan pada September 2026. Rancangan tersebut juga membatasi penyertaan langsung pada perusahaan luar negeri yang sahamnya tidak tercatat di bursa maksimal 5% dari jumlah investasi dana pensiun.
Advertisement
Instrumen untuk Tujuan Investasi Luar Negeri
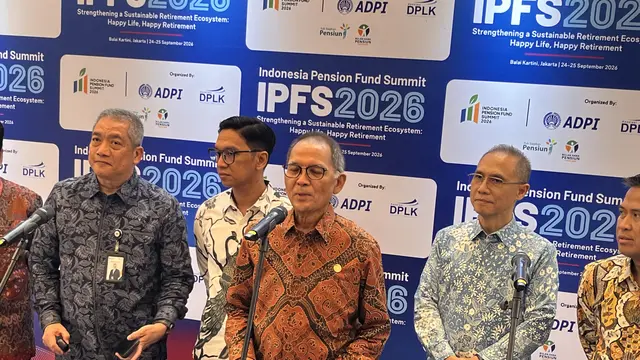
OJK mengatur sejumlah instrumen yang dapat menjadi tujuan investasi luar negeri. Instrumen tersebut mencakup surat berharga negara asing, surat berharga lembaga multinasional, obligasi korporasi tercatat, saham tercatat, reksa dana, dan penyertaan langsung.
Rancangan aturan tersebut juga menetapkan persyaratan terhadap instrumen investasi luar negeri. OJK mensyaratkan surat berharga negara asing, surat berharga lembaga multinasional, dan obligasi korporasi tercatat memiliki peringkat investment grade dari lembaga pemeringkat internasional yang diakui.
Untuk saham luar negeri, OJK mensyaratkan saham tersebut aktif diperdagangkan di bursa dan informasi mengenai emiten serta transaksi dapat diakses di Indonesia. Sementara itu, reksa dana luar negeri harus dikelola manajer investasi berizin dari otoritas pasar modal negara domisili.
Perluasan investasi tersebut memberikan ruang diversifikasi bagi dana pensiun, tetapi pengurus tetap perlu memperhitungkan risiko nilai tukar, likuiditas, karakteristik instrumen, serta profil risiko investasi. Kesiapan tata kelola dan kompetensi pengurus menjadi faktor penting dalam pengelolaan portofolio global.
Baca berita terkini dan terpercaya di Berita Liputan6