


Liputan6.com, Jakarta - Gaji baru masuk, tapi sebagian sudah habis untuk kebutuhan sehari-hari, tabungan, hingga hiburan. Bagi kaum tengah, terutama Gen Z, impian membeli rumah terasa semakin jauh di tengah biaya hidup yang terus menekan dan harga properti yang kian sulit dijangkau. Sebagian memilih menikmati kebahagiaan yang bisa dirasakan hari ini, sembari berusaha menyiapkan masa depan sesuai kemampuan finansial.
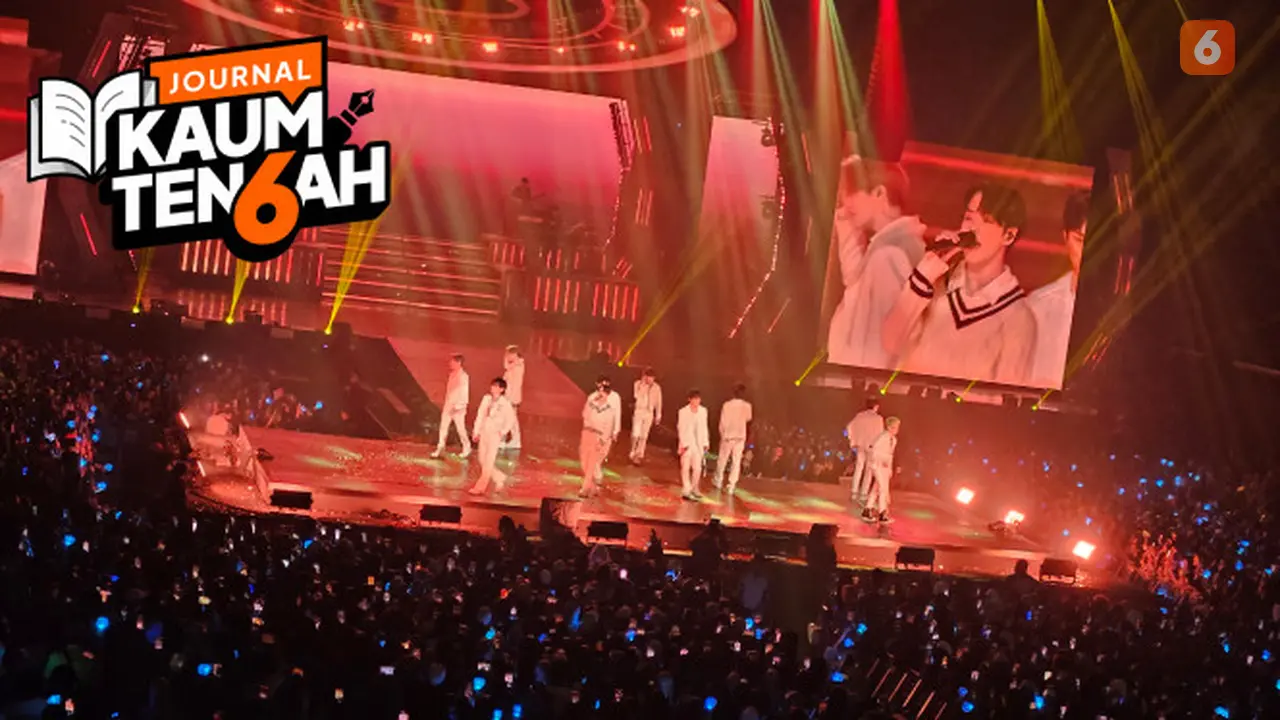
Bagi mereka, menonton konser, bertemu idola, berolahraga, atau sekadar menikmati makanan dan kopi favorit bukan semata-mata soal gaya hidup. Aktivitas tersebut juga menjadi cara menikmati hasil kerja di tengah ketidakpastian ekonomi dan tujuan finansial jangka panjang yang belum tentu mudah diwujudkan.
Andrea Rayi, 26 tahun, memilih tidak terburu-buru membeli rumah. Baginya, kemampuan finansial setiap orang berbeda sehingga keputusan besar seperti membeli hunian tidak seharusnya dipaksakan hanya karena tuntutan usia atau lingkungan.
Advertisement
"Kalau untuk pandangan aku sendiri sih lebih ke mengukur kapasitas masing-masing ya, kapasitas dan kemampuan masing-masing," kata Gen Z kelahiran 2000 yang bekerja sebagai assistant manager di bidang komunikasi publik saat berbicang dengan Journal Kaum Tengah Liputan6.com melalui sambungan telepon, Minggu, 11 Oktober 2026.
Saat ini, Andrea membagi penghasilannya untuk kebutuhan sehari-hari, tabungan, serta hobi. Pengeluaran rutinnya mencakup transportasi, bensin, tol, belanja bulanan, dan kebutuhan rumah tangga. Dia juga menyisihkan dana untuk berolahraga dan menikmati dunia hiburan, termasuk menonton konser, menghadiri fan meeting, serta membeli merchandise idolanya.
Andrea berlangganan Weverse untuk mengikuti aktivitas idol Kpop favoritnya, SEVENTEEN, dan Form untuk Kim Seon Ho. Dia juga menghadiri fan meeting Kim Seon Ho di Jakarta sebagai bagian dari hobinya.
Namun, agar pengeluaran tidak mengganggu kebutuhan pokok, Andrea menyediakan anggaran khusus untuk hobinya setiap bulan.
"Jadi, setiap bulan itu aku menyisihkan beberapa gajiku untuk keperluan itu, entah itu mau ada konsernya atau enggak, terus mau beli merchandise-nya atau enggak," ujarnya.
Andrea mengakui masih sesekali melakukan pembelian impulsif, terutama untuk barang edisi terbatas. Namun, ia berusaha membatasi pengeluaran dan menghindari utang konsumtif.
"Yang penting jangan paylater. Jangan utang sebisa mungkin," ujarnya.
Gaji untuk Kebutuhan, Konser, dan Kesenangan
Pengalaman serupa diceritakan Fadiyah Krisma, 27 tahun. Bekerja sebagai sekretaris direksi dan bersiap melanjutkan pendidikan S2, Gen Z kelahiran 1999 yang akrab disapa Sya tersebut mengaku belum menjadikan rumah sebagai prioritas keuangan.
"Jangankan tabungan beli rumah, untuk nikah saja aku belum nabung. Susah banget," kata Sya kepada Journal Kaum Tengah Liputan6.com melalui sambungan telepon.
Setiap menerima gaji, Sya menyisihkan sekitar 10 persen untuk orang tua. Selebihnya digunakan untuk berbagai kebutuhan, mulai dari makan, ngopi, makeup, hingga perawatan kulit. Makan dan ngopi menjadi salah satu pos pengeluaran terbesarnya.
Untuk hiburan, Sya memperkirakan sekitar 10 persen penghasilannya dialokasikan untuk menonton konser dan menghadiri fan meeting. Dia terkadang membeli tiket secara spontan, tapi juga menabung sekitar Rp 500 ribu hingga Rp 1 juta per bulan untuk acara yang benar-benar ingin ditontonnya.
Salah satu pengeluaran terbesarnya adalah tiket konser yang melibatkan idol Kpop, EXO, dan member NCT, JAEHYUN, dengan harga sekitar Rp 3 juta.
Bagi Sya, mengeluarkan uang untuk kesenangan tidak selalu berarti mengabaikan masa depan. Menonton konser merupakan hobi sekaligus bentuk penghargaan terhadap diri sendiri setelah menjalani rutinitas pekerjaan.
"Sebagai Gen Z, untuk kesenangan itu aku prioritasin dan tidak ada rasa nyesal. Kayak aku percaya rezeki akan datang lagi," tambahnya.
Meski belum memiliki tabungan untuk membeli rumah, Sya tetap berusaha menyiapkan kebutuhan lain. Dia menyimpan uang dalam bentuk deposito dan berencana mengurangi aktivitas jalan-jalan maupun menonton konser untuk sementara waktu agar dapat fokus pada pendidikan dan biaya pemasangan behel.
Pilihan Andrea dan Sya memperlihatkan bahwa cara Gen Z mengelola gaji tidak selalu sama. Ada yang berusaha menyeimbangkan tabungan dan hobi, sementara yang lain masih memprioritaskan kebutuhan pribadi yang dianggap lebih mendesak.
Namun, keduanya menghadapi pertanyaan serupa: bagaimana menyiapkan masa depan ketika kebutuhan hari ini saja sudah menyerap sebagian besar penghasilan?
Ketika Membeli Rumah Bukan Lagi Prioritas Utama
Bagi Andrea, membeli rumah melalui Kredit Pemilikan Rumah (KPR) membutuhkan perhitungan matang. Dia mempertimbangkan risiko kehilangan pekerjaan dan kewajiban membayar cicilan dalam jangka panjang.
Menurutnya, belum memiliki rumah bukan berarti seseorang gagal merencanakan masa depan. Selama masih berusaha menabung dan mengelola pengeluaran sesuai kemampuan, keputusan menunda pembelian hunian bisa menjadi pilihan yang masuk akal.
Sementara itu, Sya mengaku belum mempunyai tabungan untuk membeli rumah. Dia masih tinggal di rumah kontrakan dan menilai harga hunian di Jakarta sulit dijangkau dengan kondisi keuangannya saat ini.
Pilihan rumah yang lebih terjangkau di kawasan pinggiran, seperti Depok atau Bogor, juga memiliki konsekuensi tersendiri, terutama terkait jarak ke tempat kerja.
Kondisi tersebut menunjukkan bahwa persoalan kepemilikan rumah bukan sekadar tentang seberapa disiplin seseorang menabung. Harga properti, lokasi hunian, biaya transportasi, dan pendapatan turut menentukan seberapa realistis impian tersebut dapat diwujudkan.
Antropolog Digital, Karlina Octaviany, menilai, pilihan anak muda dalam membelanjakan uang juga perlu dipahami dalam konteks sosial dan ekonomi yang lebih luas.
Menurutnya, media sosial dapat memengaruhi cara seseorang melihat kebahagiaan, kebutuhan, hingga tujuan hidup. Paparan terhadap pengalaman orang lain bisa memunculkan keinginan yang sebelumnya tidak terpikirkan.
"Hal-hal yang dulu enggak kepikiran sama dia, kemudian dia merefleksikan dari media sosial, jadi hal-hal yang dia inginkan juga," ujar Karlina.
Meski demikian, keputusan menikmati hiburan tidak serta-merta berarti seseorang tidak memikirkan masa depan. Kemampuan ekonomi, keterjangkauan aset, dan prioritas setiap individu perlu menjadi bagian dari pembahasan.
Media Sosial, Literasi Keuangan, dan Utang Konsumtif
Kemudahan mengakses layanan paylater, kartu kredit, dan berbagai pembiayaan konsumtif membuat masyarakat semakin mudah memenuhi keinginan. Namun, kemudahan tersebut juga perlu diimbangi dengan kemampuan mengelola keuangan.
Karlina menilai bahwa literasi keuangan bukan berarti seseorang harus menghindari semua pengeluaran konsumtif. Hal yang lebih penting adalah memahami batas kemampuan dan menentukan anggaran.
"Menurut literasi keuangan pun kamu boleh belanja konsumtif dan konser segala macam asal sudah di-budget-kan," kata Karlina.
Dengan perencanaan yang tepat, pengeluaran untuk hiburan dapat tetap dilakukan tanpa mengorbankan kebutuhan pokok dan kewajiban finansial. Sebaliknya, mengejar kesenangan melalui utang yang tidak terkelola berisiko memperbesar beban keuangan.
Namun, persoalan finansial Gen Z juga tidak bisa disederhanakan menjadi masalah kebiasaan belanja. Ketika pendapatan terbatas dan biaya hidup terus menjadi beban, ruang untuk menabung maupun membeli aset ikut menyempit.
Advertisement
Kelas Menengah Menyusut, Konsumsi Ikut Tertekan
Tekanan yang dirasakan anak muda tersebut berlangsung di tengah persoalan yang lebih luas, yakni penyusutan jumlah masyarakat kelas menengah Indonesia.
Direktur Pengembangan Big Data Institute for Development on Economic and Finance (INDEF), Eko Listiyanto, menyebut jumlah kelas menengah Indonesia turun dari sekitar 57,33 juta orang atau 21,5 persen populasi pada 2019 menjadi sekitar 46,7 juta orang atau 16,6 persen pada 2025.
Penurunan tersebut berlangsung bersamaan dengan pertumbuhan ekonomi yang relatif stagnan di kisaran 5 persen.
"Turunnya kelas menengah diikuti dengan stagnansi pertumbuhan di (sekitar) 5 persen," kata Eko saat dihubungi Liputan6.com, Sabtu (10/10/2026).
Menurut Eko, produktivitas industri yang tidak meningkat seiring dengan kenaikan upah dapat membuat dunia usaha menahan ekspansi. Ketidakpastian ekonomi pun berpotensi memengaruhi berbagai lapisan masyarakat.
"Implikasinya pada masyarakat yang relatif mampu dan mapan pun bisa terdampak akibat fluktuasi ekonomi yang tinggi. Namun, bagaimana pun masyarakat tidak mampu yang akan terdampak pertama," ujarnya.
Ekonom Center of Reform on Economic (CORE), Yusuf Rendy Manilet, juga melihat tekanan pendapatan dan biaya hidup sebagai peringatan dini bahwa ruang finansial keluarga kelas menengah semakin sempit.
"Ketika pendapatan habis untuk kebutuhan rutin, kemampuan menabung, berinvestasi, dan meningkatkan konsumsi ikut menurun," kata Yusuf kepada Liputan6.com.
Dalam jangka pendek, kondisi tersebut dapat menahan konsumsi rumah tangga dan pertumbuhan ekonomi. Dalam jangka menengah, ketergantungan pada utang konsumtif berisiko meningkatkan gagal bayar. Sementara dalam jangka panjang, penyusutan kelas menengah dapat membatasi perluasan basis pajak dan memperbesar risiko jebakan pendapatan menengah.
Yusuf menjelaskan bahwa masyarakat kelas menengah umumnya tidak langsung jatuh miskin ketika mengalami tekanan ekonomi.
Namun, mereka bisa bergeser menjadi kelompok calon kelas menengah yang lebih rentan, terutama jika kehilangan pekerjaan, menghadapi biaya kesehatan, atau mengalami kenaikan harga kebutuhan pokok ketika tabungan terbatas.
Kerentanan tersebut menjadi penting karena kelas menengah dan calon kelas menengah menyumbang sekitar 81,49 persen konsumsi rumah tangga nasional. Ketika kelompok ini mulai mengurangi pengeluaran, dampaknya tidak hanya dirasakan oleh keluarga, tetapi juga oleh kegiatan ekonomi secara keseluruhan.
Terjepit di Antara Pajak dan Bantuan Sosial
Tekanan kelas menengah juga berkaitan dengan kebijakan perpajakan dan terbatasnya ruang untuk memperoleh bantuan pemerintah.
Eko dan Yusuf menilai bahwa kelompok kelas menengah masih menghadapi beban pajak, iuran, dan biaya layanan publik, sementara berbagai program bantuan umumnya menyasar kelompok miskin dan rentan.
Yusuf menyoroti bahwa batas penghasilan tidak kena pajak belum disesuaikan sejak 2016. Dalam kondisi inflasi, pekerja dengan penghasilan tetap dapat merasakan peningkatan beban pajak riil secara bertahap.
"Akibatnya, inflasi secara bertahap meningkatkan beban pajak riil pekerja berpenghasilan tetap. Inilah yang disebut sebagai the missing middle, yaitu kelompok yang dinilai terlalu mampu untuk menerima bantuan, tetapi belum cukup kuat untuk menghadapi guncangan ekonomi sendiri," ujarnya.
Menurut Eko, kebijakan perpajakan perlu diimbangi dengan belanja pemerintah yang efektif dan produktif. Program yang tidak memiliki dampak ekonomi langsung atau tidak direncanakan secara matang berisiko tidak memberikan manfaat optimal bagi masyarakat.
Oleh sebab itu, keduanya mendorong pemberian insentif pajak bagi kelas menengah untuk memberi ruang bagi konsumsi dan pertumbuhan ekonomi. Pemerintah juga perlu menekan biaya hidup melalui penyediaan perumahan terjangkau, transportasi publik yang terintegrasi, serta layanan pendidikan dan kesehatan dengan biaya terkendali.
Menikmati Hidup di Tengah Ketidakpastian
Di tengah situasi tersebut, menyalahkan Gen Z karena memilih menikmati konser, membeli barang kesukaan, atau menghabiskan uang untuk hobi tidak cukup untuk menjelaskan persoalan yang mereka hadapi.
Andrea mengingatkan bahwa setiap orang perlu menyesuaikan keputusan finansial dengan kemampuan masing-masing. Menurutnya, menikmati hasil kerja sendiri bukan sesuatu yang keliru selama pengeluarannya tetap terkendali.
"Enggak apa-apa menyisihkan pendapatan kamu untuk kamu karena you earned it. Kamu bekerja untuk kamu," katanya.
Dia juga mengingatkan agar anak muda tidak membandingkan perjalanan hidupnya dengan generasi sebelumnya karena kondisi harga dan kebutuhan telah berubah.
"Jadi, jangan bandingin timeline kita sekarang sama misalnya boomers karena kan harganya juga beda. Terus, keperluannya juga beda," ujarnya.
Baca berita terkini dan terpercaya di Berita Liputan6
Advertisement